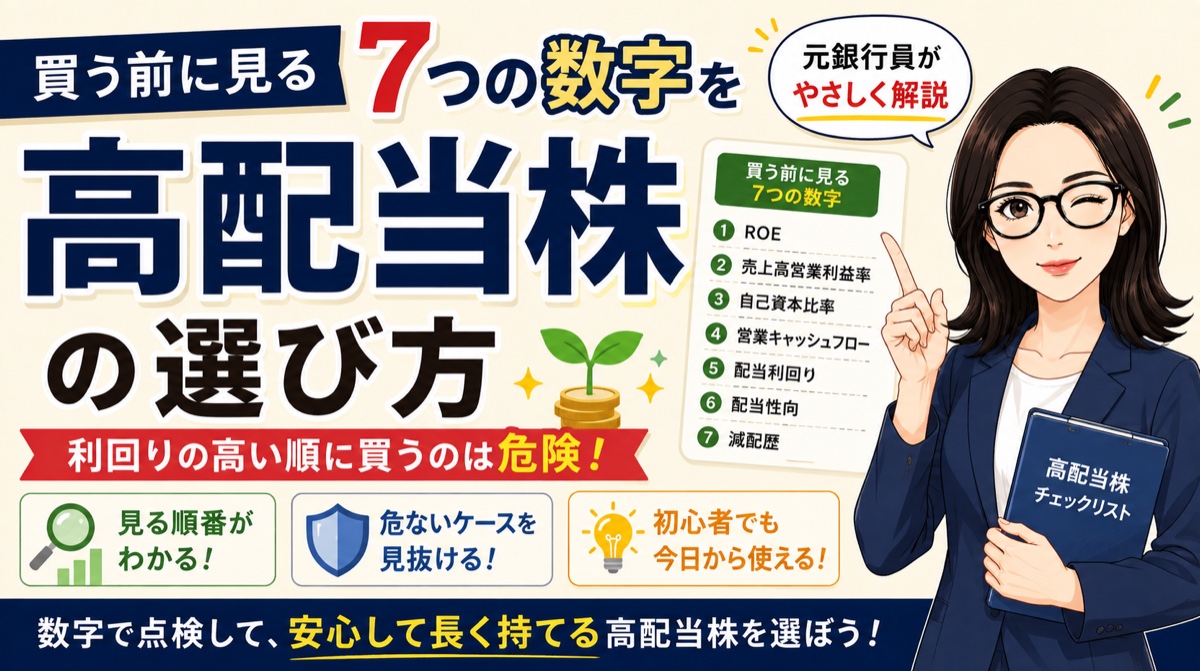
「高配当株を買ってみたい。でも、たくさんある中から、どれを選べばいいんだろう?」
「利回りが高い順に買えばいいのかな?」
この記事は、そんな疑問に答えるための記事です。
先にお伝えすると、利回りの高い順に買うのは、いちばん後悔しやすい選び方です。
この記事では、
- 買う前に見たい「7つの数字」
- 数字を見る「順番」
- 初心者がつまずきやすい「注意ケース」
を、元銀行員の私が、専門用語をかみ砕いてやさしく解説します。
読み終わるころには、気になる銘柄をじぶんの目で点検できるようになっているはずです。
結論。「利回りの高い順」に買わない、がすべての出発点
高配当株選びで最初に知ってほしいことは、たった1つです。
配当利回りが高いことには、かならず理由がある。
配当利回りとは、株価に対して1年間にもらえる配当金の割合のこと。たとえば株価2,000円で年間配当が80円なら、利回りは4%です。
そして、同じ「利回り5%」でも、中身は2種類あります。
- 良い5%:会社の業績が良く、配当をしっかり出せている
- 危ない5%:業績への不安で株価が下がった結果、利回りの数字だけが高く見えている
危ない5%の株は、そのあと配当が減らされる(減配といいます)ことが少なくありません。
配当が減ると、その株を持つ理由が薄れて株価も下がりやすく、「配当も株価も減る」という二重の痛手になりがちです。
だからこそ、利回り以外の数字で「中身」を確かめてから買う。
これが、この記事でお伝えしたいことのすべてです。
買う前に見たい「7つの数字」
確認したい数字は、大きく2つのグループに分かれます。
「会社の力」を見る数字が4つ、「配当の力」を見る数字が3つです。
まずは一覧表からどうぞ。
| グループ | 数字 | ひとことで言うと | 一般的な目安 |
|---|---|---|---|
| 会社の力 | ① ROE | お金を増やす効率 | 8%以上 |
| 会社の力 | ② 売上高営業利益率 | 本業のもうけの厚み | 10%前後〜 |
| 会社の力 | ③ 自己資本比率 | 借金への強さ | 40%以上 |
| 会社の力 | ④ 営業キャッシュフロー | 本業で現金を稼げているか | 毎年プラス |
| 配当の力 | ⑤ 配当利回り | 株価に対する配当の割合 | 3〜4%なら「高配当」 |
| 配当の力 | ⑥ 配当性向 | 利益のうち配当に回す割合 | 30〜50% |
| 配当の力 | ⑦ 減配歴 | 過去10年で配当を減らした回数 | 少ないほど安心 |
※目安はあくまで一般的なもので、業種によって水準は変わります。「この数字を切ったらダメ」ではなく、「目安から大きく外れていたら理由を調べる」という使い方をしてください。
それでは、1つずつ見ていきましょう。
会社の力①:ROE(自己資本利益率)
ROEは、会社が「じぶんのお金でどれだけ効率よく利益を生んだか」を表す数字です。
一般的には8%以上あると、効率よく稼げている会社と言われます。
配当金は会社の利益から支払われるので、そもそも稼ぐ力が弱い会社の配当は長続きしにくい、というのが確認する理由です。
会社の力②:売上高営業利益率
売上のうち、本業のもうけがどれくらい残るかを表す数字です。
利益率が厚い会社は、多少の逆風でも赤字になりにくく、配当を守る体力があります。
10%前後あればひとつの安心材料ですが、業種によって平均がまったく違うので、同じ業種の会社と比べるのがコツです。
会社の力③:自己資本比率
会社の全財産のうち、返さなくていいお金(自己資本)が占める割合です。
借金が多すぎる会社は、景気が悪くなったときに配当を削って返済を優先せざるを得ないことがあります。
一般的には40%以上あると財務が安定していると言われます(銀行業など、業種の性質上、低めになる業界もあります)。
会社の力④:営業キャッシュフロー
本業で実際に現金がいくら入ってきたかを表す数字です。
帳簿の上では黒字でも、現金が入ってきていない会社は配当を払い続けられません。
過去10年ほどを見て、マイナスの年がない(少ない)ことを確認できると安心です。
配当の力⑤:配当利回り
冒頭でも触れた、株価に対する年間配当の割合です。
一般的に3〜4%以上で「高配当」と呼ばれることが多いです。
ここで大切なのは、利回りが高いほど良い、ではないこと。
6%、7%といった数字を見たら、喜ぶ前に「なぜこんなに高いんだろう?」と疑ってみてください。
配当の力⑥:配当性向
会社の利益のうち、配当に回している割合です。
30〜50%程度なら、無理なく配当を出せている水準と言われます。
70%を超えてくると、利益のほとんどを配当に回している状態です。
業績が少し悪化しただけで配当を維持できなくなる可能性があるため、注意して見たい数字です。
配当の力⑦:減配歴
過去10年ほどの配当の推移を見て、前の年より配当を減らした年が何回あるかを数えます。
減配の少ない会社は、「配当を守る」姿勢が強い会社と考えられます。
1つ注意点があります。株式分割(1株を2株に分けるなど)があった年は、1株あたりの配当が見かけ上ぐっと減って見えます。大きく減った年を見つけたら、「分割があったのでは?」と一度確認してみてください。
見る順番は「絞る→会社→配当」の3ステップ
7つの数字が分かったら、次は見る順番です。
おすすめは、この3ステップです。
ステップ1:利回りで「絞る」
証券会社のスクリーナー(条件検索の機能)で、「配当利回り3%以上」などの条件を入れて候補を絞ります。
この段階では、利回りは「選ぶ基準」ではなく「絞る道具」です。
ステップ2:「会社の力」を確認する
絞った候補について、ROE・営業利益率・自己資本比率・営業キャッシュフローの4つを確認します。
会社の力が弱ければ、どんなに利回りが魅力的でも、次のステップに進む前に候補から外します。
ステップ3:「配当の力」を確認する
最後に、配当性向と減配歴で「この配当は続きそうか」を確認します。
これらの数字は、お使いの証券会社のサイトで確認できます。無料で使えるIRBANK(アイアールバンク)のような企業情報サイトでも、まとめて見ることができます(2026年8月時点。外部サイトの提供内容や無料の範囲は変わることがあります)。
順番が大事な理由は、シンプルです。
利回りから入って利回りで決めると、ステップ2と3を飛ばしたくなるから。
「絞る→会社→配当」の順番を守るだけで、危ない銘柄の多くは自然とふるい落とされます。
気をつけたい4つのケース
数字の見方が分かっても、初心者がつまずきやすいケースが4つあります。
① 記念配当・特別配当
会社の節目などで、その年だけ特別に配当が上乗せされることがあります。
この年の利回りを「毎年の水準」と思い込むと、翌年にがっかりすることに。「今年だけの上乗せかどうか」を確認しましょう。
② 業績悪化による「見かけの高利回り」
繰り返しになりますが、いちばん多いつまずきです。株価が下がって利回りが上がって見えるときは、下がった理由を必ず調べてください。
③ 銀行・証券・保険などの金融株
金融業は事業の性質上、自己資本比率などの指標の意味が他の業種とまったく違います。この記事の目安をそのまま当てはめないよう注意してください。
④ 1銘柄への集中
どんなに点検しても、未来は誰にも分かりません。1つの会社に大きな金額を集中させるのではなく、複数の銘柄・業種に分けることがいちばんの守りになります。
よくある質問
Q. 利回り何%からが「高配当」ですか?
明確な定義はありませんが、一般的には3〜4%以上を指すことが多いです。市場全体の平均利回りより明らかに高いかどうか、が1つの目安になります。
Q. 何銘柄くらいに分ければいいですか?
決まりはありませんが、業種の偏りを避けながら少しずつ銘柄数を増やしていく方が多いです。最初から無理にたくさん持つ必要はありません。
Q. NISA口座でも高配当株は買えますか?
買えます(成長投資枠を使います)。NISA口座なら配当金にかかる税金が非課税になるのも魅力です。ただし受け取り方式の設定などの注意点があるので、詳しくは別の記事で解説予定です。
まとめ:選び方は、センスではなく「手順」です
最後に、この記事の要点です。
- 利回りの高さには理由がある。「良い高利回り」と「危ない高利回り」を見分ける
- 買う前に見るのは「会社の力4つ+配当の力3つ」の7つの数字
- 順番は「絞る→会社→配当」。利回りは絞る道具であって、決め手ではない
高配当株選びは、特別なセンスや才能ではなく、見る場所と順番を知っているかどうかの「手順」の問題です。
手順なら、誰でも今日から身につけられます。
まだ配当金投資そのものがよく分からない方は、先にこちらからどうぞ。
→ 配当金投資のはじめ方。お給料以外に「お金が入ってくる仕組み」を育てよう
「そもそも、いくらまで投資に回していいの?」という方は、お金の仕分けから。
→ 投資はまだ始めなくて大丈夫。まずは「3つのお金」に分けることから
投資信託の「毎月分配型」が気になっている方は、こちらも合わせてどうぞ。
→ 「毎月お金がもらえる」は本当? 毎月分配型の投資信託を、買う前に知ってほしいこと
なお、この記事の7つの数字を「入力するだけで点検できる1枚のシート」にした、高配当株カルテという教材も用意しています。手順を毎回思い出すのが大変になってきたら、のぞいてみてください。
※ 本記事は特定の銘柄・金融商品の購入を推奨するものではありません。投資に関する最終判断は、ご自身の責任でお願いいたします。
※ 制度・税金に関する記述は2026年8月時点の情報です。最新の情報は金融庁「新しいNISA」のページ(https://www.fsa.go.jp/policy/nisa2/)等でご確認ください。