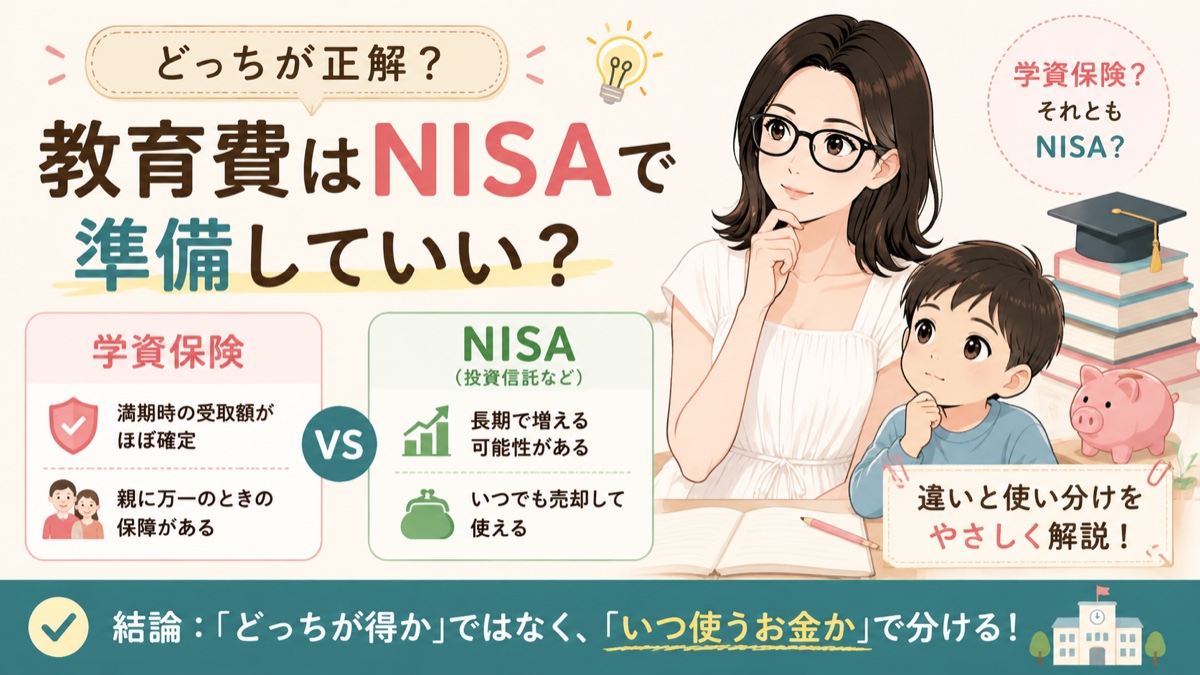
「子どもの教育費って、学資保険で貯めるべき? それともNISA?」
お子さんが生まれると、まわりの先輩ママ・パパやSNSから、どちらの声も聞こえてきますよね。
「うちは学資保険にしたよ」
「今どきはNISAでしょ」
結局、どっちが正解なんでしょうか。
先に、この記事の結論をお伝えします。
「どっちが得か」で選ぶのではなく、「いつ使うお金か」で分ける。
これが、銀行員として保険も投資も18年扱ってきた私の答えです。
この記事では、
- 学資保険とNISAの違い(比較表つき)
- 「使う時期」で使い分ける考え方
- それぞれの注意点
を、やさしく解説していきます。
まず、教育費というお金の「性質」を知る
比較の前に、1つだけ確認させてください。
教育費には、他のお金にはない、はっきりした特徴があります。
- 使う時期が決まっている(受験や入学の年は、ずらせない)
- 金額をあまり減らせない(「相場が悪いから入学金を半分に」はできない)
つまり教育費は、「その時期に、確実にあること」がなにより大事なお金です。
この性質を頭に置いて、2つの手段を見比べていきましょう。
学資保険とNISAのちがい(比較表)
| 見るポイント | 学資保険 | NISA(投資信託など) |
|---|---|---|
| 確実性 | 満期まで続ければ受取額はほぼ確定 | 元本保証はない(増えることも減ることもある) |
| 増え方の目安 | 大きくは増えない(商品・契約による) | 運用しだい。長期なら増える可能性がある一方、減る可能性もある |
| 途中で使える? | 途中解約は元本割れしやすい | いつでも売却して使える(売却分の枠は翌年復活) |
| 親に万一のとき | 以後の保険料が免除される保障がある(商品による) | 保障機能はない |
| 物価高(インフレ) | 弱い(将来の受取額が固定のため) | 対応できる可能性がある |
※学資保険の内容は商品や契約条件によって大きく異なります。実際の返戻率(払った保険料に対して戻る割合)は、必ず個別の商品で確認してください。
こうして並べると、見えてくることがあります。
2つは「どちらが優れているか」を競う関係ではなく、得意なことが違う道具なんです。
- 学資保険の得意技:時期が来たら「確実にある」こと。親の万一への保障
- NISAの得意技:時間をかけて「増える可能性」。途中で使える柔軟さ
使い分けの考え方:「いつ使うか」から逆算する
では、どう使い分けるか。
一般的な考え方は、とてもシンプルです。
使う時期が近いお金ほど確実な手段に、遠いお金ほど運用も選択肢に。
使う時期まで5年以内のお金
もうすぐ使うお金を投資に回すのは、おすすめできません。
使う直前に相場が大きく下がったら、回復を待つ時間がないからです。
この部分は、預金や、すでに契約している学資保険など、金額が読める手段が向いています。
使う時期まで10年以上あるお金
たとえばお子さんが小さくて、大学費用まで15年以上ある場合。
時間を味方につけられるので、NISAでの積立投資も選択肢に入ってきます。
長い期間があれば、途中の下落を回復まで待てる可能性が高くなるためです(それでも保証はない、という前提は忘れずに)。
その中間のお金
「中学入学まで7年」のような中間の時期は、確実な手段と運用を組み合わせる考え方が一般的です。
どの時期にいくら必要かは家庭によって違うので、まずは「いつ・いくら」をざっくり書き出すことから始めてみてください。
家計全体のお金の分け方は、こちらの記事で解説しています。
→ 投資はまだ始めなくて大丈夫。まずは「3つのお金」に分けることから
それぞれの注意点(ここを見落とすと後悔します)
学資保険の注意点
- 途中解約は元本割れしやすい。家計が苦しくなって解約すると、払った額より少ないお金しか戻らないことが多いです
- 物価高に弱い。18年後の100万円は、今の100万円と同じ価値とは限りません
- 返戻率は商品や払い方でまったく違います。「学資保険だから安心」ではなく、契約前に数字を確認してください
NISAで教育費を準備する場合の注意点
- 使う直前の下落がいちばんのリスクです。使う時期の数年前から、少しずつ売却して現金に移していく考え方が一般的です
- NISAは売却すると、その分の非課税枠が翌年に復活します。教育費のような「途中で使う」お金と相性がいい仕組みです。くわしくはこちらをどうぞ → 新NISAは、売ってもいい。「枠が復活する」売却ルールをやさしく解説
- 「教育費の全額」を投資で準備するのは、おすすめしません。確実にあるべき最低ラインは、確実な手段で
よくある質問
Q. 児童手当はどう扱えばいいですか?
児童手当を教育費の土台として貯めていく家庭は多いです。「確実に貯める部分」の中心にしつつ、余裕があれば一部を長期の積立に回す、という組み合わせも考えられます。
Q. もう学資保険に入っています。NISAに乗り換えるべき?
あわてて解約するのはおすすめしません。途中解約は元本割れしやすいためです。今の契約の返戻率と残り期間を確認したうえで、「これから追加で準備する分をどうするか」から考えるのが現実的です。
Q. そもそも教育費って、いくらかかるんですか?
進路によって大きく変わります(国公立か私立か、自宅か下宿かで数百万円単位の差が出ます)。金額の目安は、別の記事でくわしく解説する予定です。
まとめ:「どっちか」ではなく「どの時期のお金をどっちで」
最後に、この記事の要点です。
- 教育費は「時期が決まっていて、減らせない」お金。確実性がいちばん大事
- 学資保険とNISAは競合ではなく、得意なことが違う道具
- 使う時期が近いお金は確実な手段に、10年以上先のお金は運用も選択肢に
- どちらを使うにしても、「いつ・いくら」の書き出しがスタート地点
教育費の準備に、たった1つの正解はありません。
でも、「わが家はこう考えて、こう分けた」と言えるようになれば、SNSでどんな意見を見かけても、もう揺れなくなります。
NISAそのものがまだよく分からない方は、こちらからどうぞ。
→ 新NISAは、ぜんぶ覚えなくて大丈夫。最初に知るのは3つだけ
※ 本記事は特定の金融商品の購入を推奨するものではありません。投資に関する最終判断は、ご自身の責任でお願いいたします。
※ 制度・税金に関する記述は2026年8月時点の情報です。最新の情報は金融庁「新しいNISA」のページ(https://www.fsa.go.jp/policy/nisa2/)等でご確認ください。
※ 学資保険の返戻率・保障内容は商品や契約条件によって異なります。ご契約の前に、必ず各保険会社の資料でご確認ください。